9월 28일 오전 7시 30분(KST) 기준으로 구성한 아침용 초안입니다. 실제 작성은 오후에 진행했으며 이후 장중 정보는 반영하지 않았습니다. 미국 주말 휴장으로 마지막 거래일은 9월 25일입니다.
핵심 3줄 요약
① 미국 주요 지수가 동반 상승하며 마지막 거래를 마쳤습니다.
② AI 서비스와 클라우드 투자 소식이 관심을 모았지만, 금리·유가 부담도 남았습니다.
③ 국내 증시는 반도체 기대와 환율·외국인 수급을 함께 확인할 필요가 있습니다.
주요 뉴스 5개
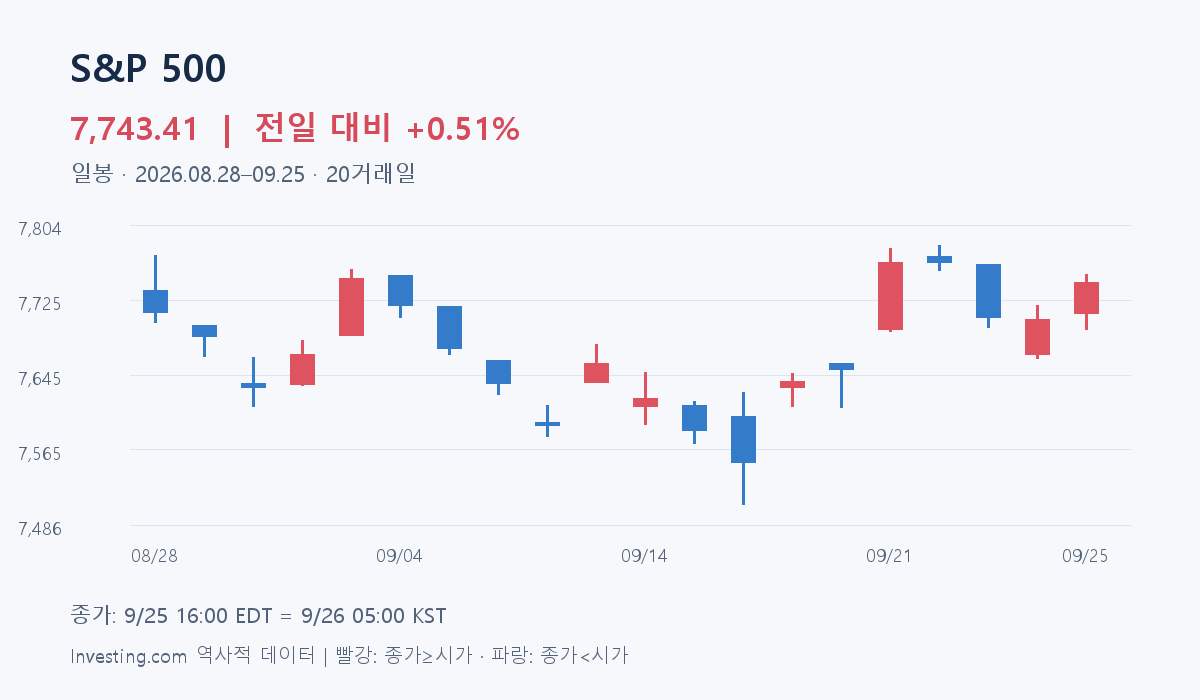
1. 주요 지수, 금요일 상승 마감
[사실] S&P 500은 7,743.41(+0.51%), 나스닥 종합은 27,068.72(+0.48%), 다우는 51,828.62(+0.93%)로 마감했습니다. 모두 9월 25일 미국 동부시간 16:00 정규장 종가로, 한국시간 9월 26일 05:00 기준입니다. 전 거래일 대비 등락률이며 로이터 마감 보도를 따랐습니다.
2. 마이크로소프트, AI 서비스 기대
[사실] 로이터는 마이크로소프트의 코파일럿 기능 확대 소식과 AI 관련주의 강세를 전했습니다. 코딩과 작업 자동화를 돕는 기능이 시장의 관심을 받았습니다. [해석] 이용자가 늘어나는 것과 수익이 커지는 것은 별개입니다. 앞으로는 유료 고객과 서비스 운영비를 함께 보는 편이 좋겠습니다.
3. 아카마이·앤트로픽, 클라우드 계약
[사실] 아카마이는 9월 24일 16:01 미국 동부시간 발표에서 앤트로픽과 7년간 116억 달러 규모의 계약상 약정을 공개했습니다. 한국시간으로는 9월 25일 05:01입니다. CPU 작업 수요를 지원하는 클라우드 공급 계약입니다. [해석] AI 투자가 반도체뿐 아니라 서버·네트워크로 이어지는 사례입니다. 다만 계약 총액을 올해 매출로 받아들이면 안 됩니다.
4. 설비투자 확대, 수익화는 별도 확인
[사실] 같은 발표에서 아카마이는 관련
자본지출을 약 55억 달러로 추정하고, 2026년 매출 전망에는 영향이 없다고 밝혔습니다. 이 수치는 회사의 예상으로 확정 지출액이 아닙니다. [해석] 큰 계약은 호재가 될 수 있지만 먼저 투입할 현금도 큽니다. 매출 인식 시점과 투자 회수 속도를 함께 확인해야 합니다.
5. 유가와 국채금리, 주가의 부담 요인
[사실] 로이터는 높은 유가와 미국 국채금리 상승을 시장의 경계 요인으로 지목했습니다. [해석] 유가 상승은 기업 비용에, 금리 상승은 자금 조달과 성장주의 가치 평가에 부담을 줄 수 있습니다. 외교 관련 소식만으로 방향을 단정하기보다 실제 에너지 가격과 채권시장의 반응을 확인하는 접근이 필요합니다.
국내 증시 관전 포인트
[전망] 미국 AI 투자 소식은 국내 반도체·서버 관련주에 관심을 높일 수 있습니다. 다만 미국 기업의 계약이 국내 기업의 수주로 바로 연결된다고 단정할 수는 없습니다. 개장 이후 외국인 수급과 업종별 차이를 확인할 필요가 있습니다.
원/달러 환율은 오전 기준시각과 현물·역외 시장 구분을 함께 검증할 자료를 확보하지 못해 숫자를 제외했습니다. 장중 환율이나 은행 고시환율을 전일 현물 종가처럼 섞지 않았습니다. 원화 약세가 나타나면 외국인 수급에 부담을 줄 가능성이 있지만, 수출기업에 미치는 영향은 결제 구조에 따라 다릅니다.
오늘 일정
뉴욕 연은 경제지표 일정표 기준, 댈러스 연은 제조업 조사는 9월 28일 10:30 EDT, 한국시간 9월 28일 23:30 예정입니다. 소비자기대조사 공공정책 설문은 11:00 EDT, 한국시간 9월 29일 00:00 예정입니다. 일정은 변경될 수 있으며 발표 전 수치를 예상 결과처럼 적지 않았습니다.
※ 일봉차트: 나스닥·다우·S&P 500의 최근 3개월 OHLC 조회가 제한되어 검증된 차트를 확보하지 못했습니다. 임의 차트는 넣지 않았습니다.출처: 로이터 9월 25일 마감 보도 · 아카마이 공식 발표(9월 24일 16:01 ET) · 뉴욕 연은 9월 경제일정
#미국증시 #뉴욕증시 #나스닥 #다우지수 #SP500 #마이크로소프트 #AI투자 #아침시황